Gérer soi-même la comptabilité de ses bureaux, commerces ou locaux d’activité expose à trois dangers concrets : erreurs de saisie, pénalités fiscales et impayés non détectés à temps. Pour un propriétaire bailleur en immobilier d’entreprise, chaque ligne comptable a un impact direct sur la trésorerie et sur la rentabilité de son patrimoine. S’appuyer sur un expert-comptable spécialisé — c’est-à-dire un professionnel inscrit à l’Ordre et familier des problématiques locatives professionnelles — permet de sécuriser la conformité, de fiabiliser les comptes et de dégager du temps pour piloter ses actifs.
Ce que vous allez apprendre dans cet article
- Les risques réels d’une tenue comptable interne mal maîtrisée.
- Ce que sécurise concrètement une externalisation spécialisée.
- Les critères pour choisir un prestataire adapté à vos actifs.
- Les principales obligations comptables et fiscales applicables en France.
Pourquoi confier la gestion comptable pour l’immobilier d’entreprise à un expert-comptable spécialisé ?
Réponse directe : Un expert-comptable spécialisé en immobilier d’entreprise connaît les spécificités des baux commerciaux, de la TVA sur les loyers et du suivi analytique par actif. Il sécurise la conformité fiscale, limite les erreurs de saisie et vous rend du temps pour arbitrer vos investissements, ce qu’une gestion interne non outillée peine à garantir.
La comptabilité d’un patrimoine locatif professionnel ne se résume pas à enregistrer des loyers. Elle suppose de distinguer les charges récupérables des charges non récupérables, de suivre les provisions, de ventiler la TVA selon les baux et de produire des états analytiques fiables actif par actif. Chacune de ces opérations a des conséquences directes sur votre trésorerie et sur l’impôt dû.
Un professionnel inscrit à l’Ordre des experts-comptables est le seul habilité, hors salariat, à tenir, surveiller et attester vos comptes pour le compte de tiers. L’article 2 de l’ordonnance du 19 septembre 1945 précise d’ailleurs qu’il « est également habilité à attester la régularité et la sincérité des bilans et des comptes de résultats ». Vous pouvez consulter la définition légale de l’expert-comptable pour en comprendre le périmètre exact.
Confier cette mission à un spécialiste de l’immobilier d’entreprise permet de sécuriser le suivi financier tout en tenant compte des particularités de la gestion locative. En faisant appel à un service de gestion comptable pour l’immobilier, vous bénéficiez d’un accompagnement adapté aux opérations immobilières, avec un suivi rigoureux des écritures, des charges et des flux financiers. Au-delà de la simple tenue des comptes, cette approche permet de mieux contrôler les opérations sensibles, de repérer plus facilement les éventuelles anomalies et de disposer d’une vision plus fiable de la situation comptable du patrimoine immobilier.
Les risques d’une gestion comptable interne mal maîtrisée
Tenir soi-même la comptabilité de ses locaux semble économique au premier abord. En pratique, les coûts cachés apparaissent au premier contrôle fiscal, au premier impayé prolongé ou à la première reprise de comptes par un professionnel. Trois familles de risques méritent une vigilance particulière.
Des erreurs de saisie qui coûtent cher
Une TVA mal ventilée entre loyers soumis et loyers exonérés, une immobilisation enregistrée comme une charge, un amortissement oublié : ces erreurs apparaissent rarement isolées. Elles se cumulent sur plusieurs exercices et obligent, à terme, à reprendre des comptes antérieurs. Le temps passé à corriger dépasse souvent celui qui aurait été consacré à une tenue régulière par un professionnel.
Des sanctions fiscales en cas de non-conformité
Un propriétaire bailleur professionnel est soumis à plusieurs obligations déclaratives : résultats, TVA, cotisation foncière des entreprises, cotisation sur la valeur ajoutée selon les seuils. Toute omission ou retard peut entraîner des intérêts de retard, des majorations et, dans certains cas, des pénalités plus lourdes. L’activité de location nue à usage professionnel entre notamment dans le champ de la CFE dès 100 000 € de recettes ou de chiffre d’affaires, comme le rappelle le commentaire fiscal sur la location d’immeubles nus.
Des loyers impayés mal suivis
Sans processus structuré de relance et sans rapprochement bancaire régulier, un impayé peut passer inaperçu plusieurs semaines. Chaque mois perdu réduit vos chances de recouvrement amiable et pèse directement sur votre trésorerie. Pour un patrimoine de plusieurs actifs, l’absence de tableau de bord mensuel suffit à transformer un incident isolé en problème structurel.
Attention aux reprises de comptes a posteriori : remettre en ordre plusieurs exercices mal tenus suppose un travail de reconstitution bien plus long qu’une tenue régulière. Les honoraires correspondants, ajoutés aux éventuelles pénalités, peuvent dépasser plusieurs années d’externalisation classique.
Ce que sécurise l’externalisation de la comptabilité immobilière
Externaliser auprès d’un spécialiste ne consiste pas seulement à sous-traiter la saisie. L’enjeu est de disposer d’un dispositif complet qui couvre le quotidien locatif, les obligations déclaratives et le pilotage de la rentabilité par actif.
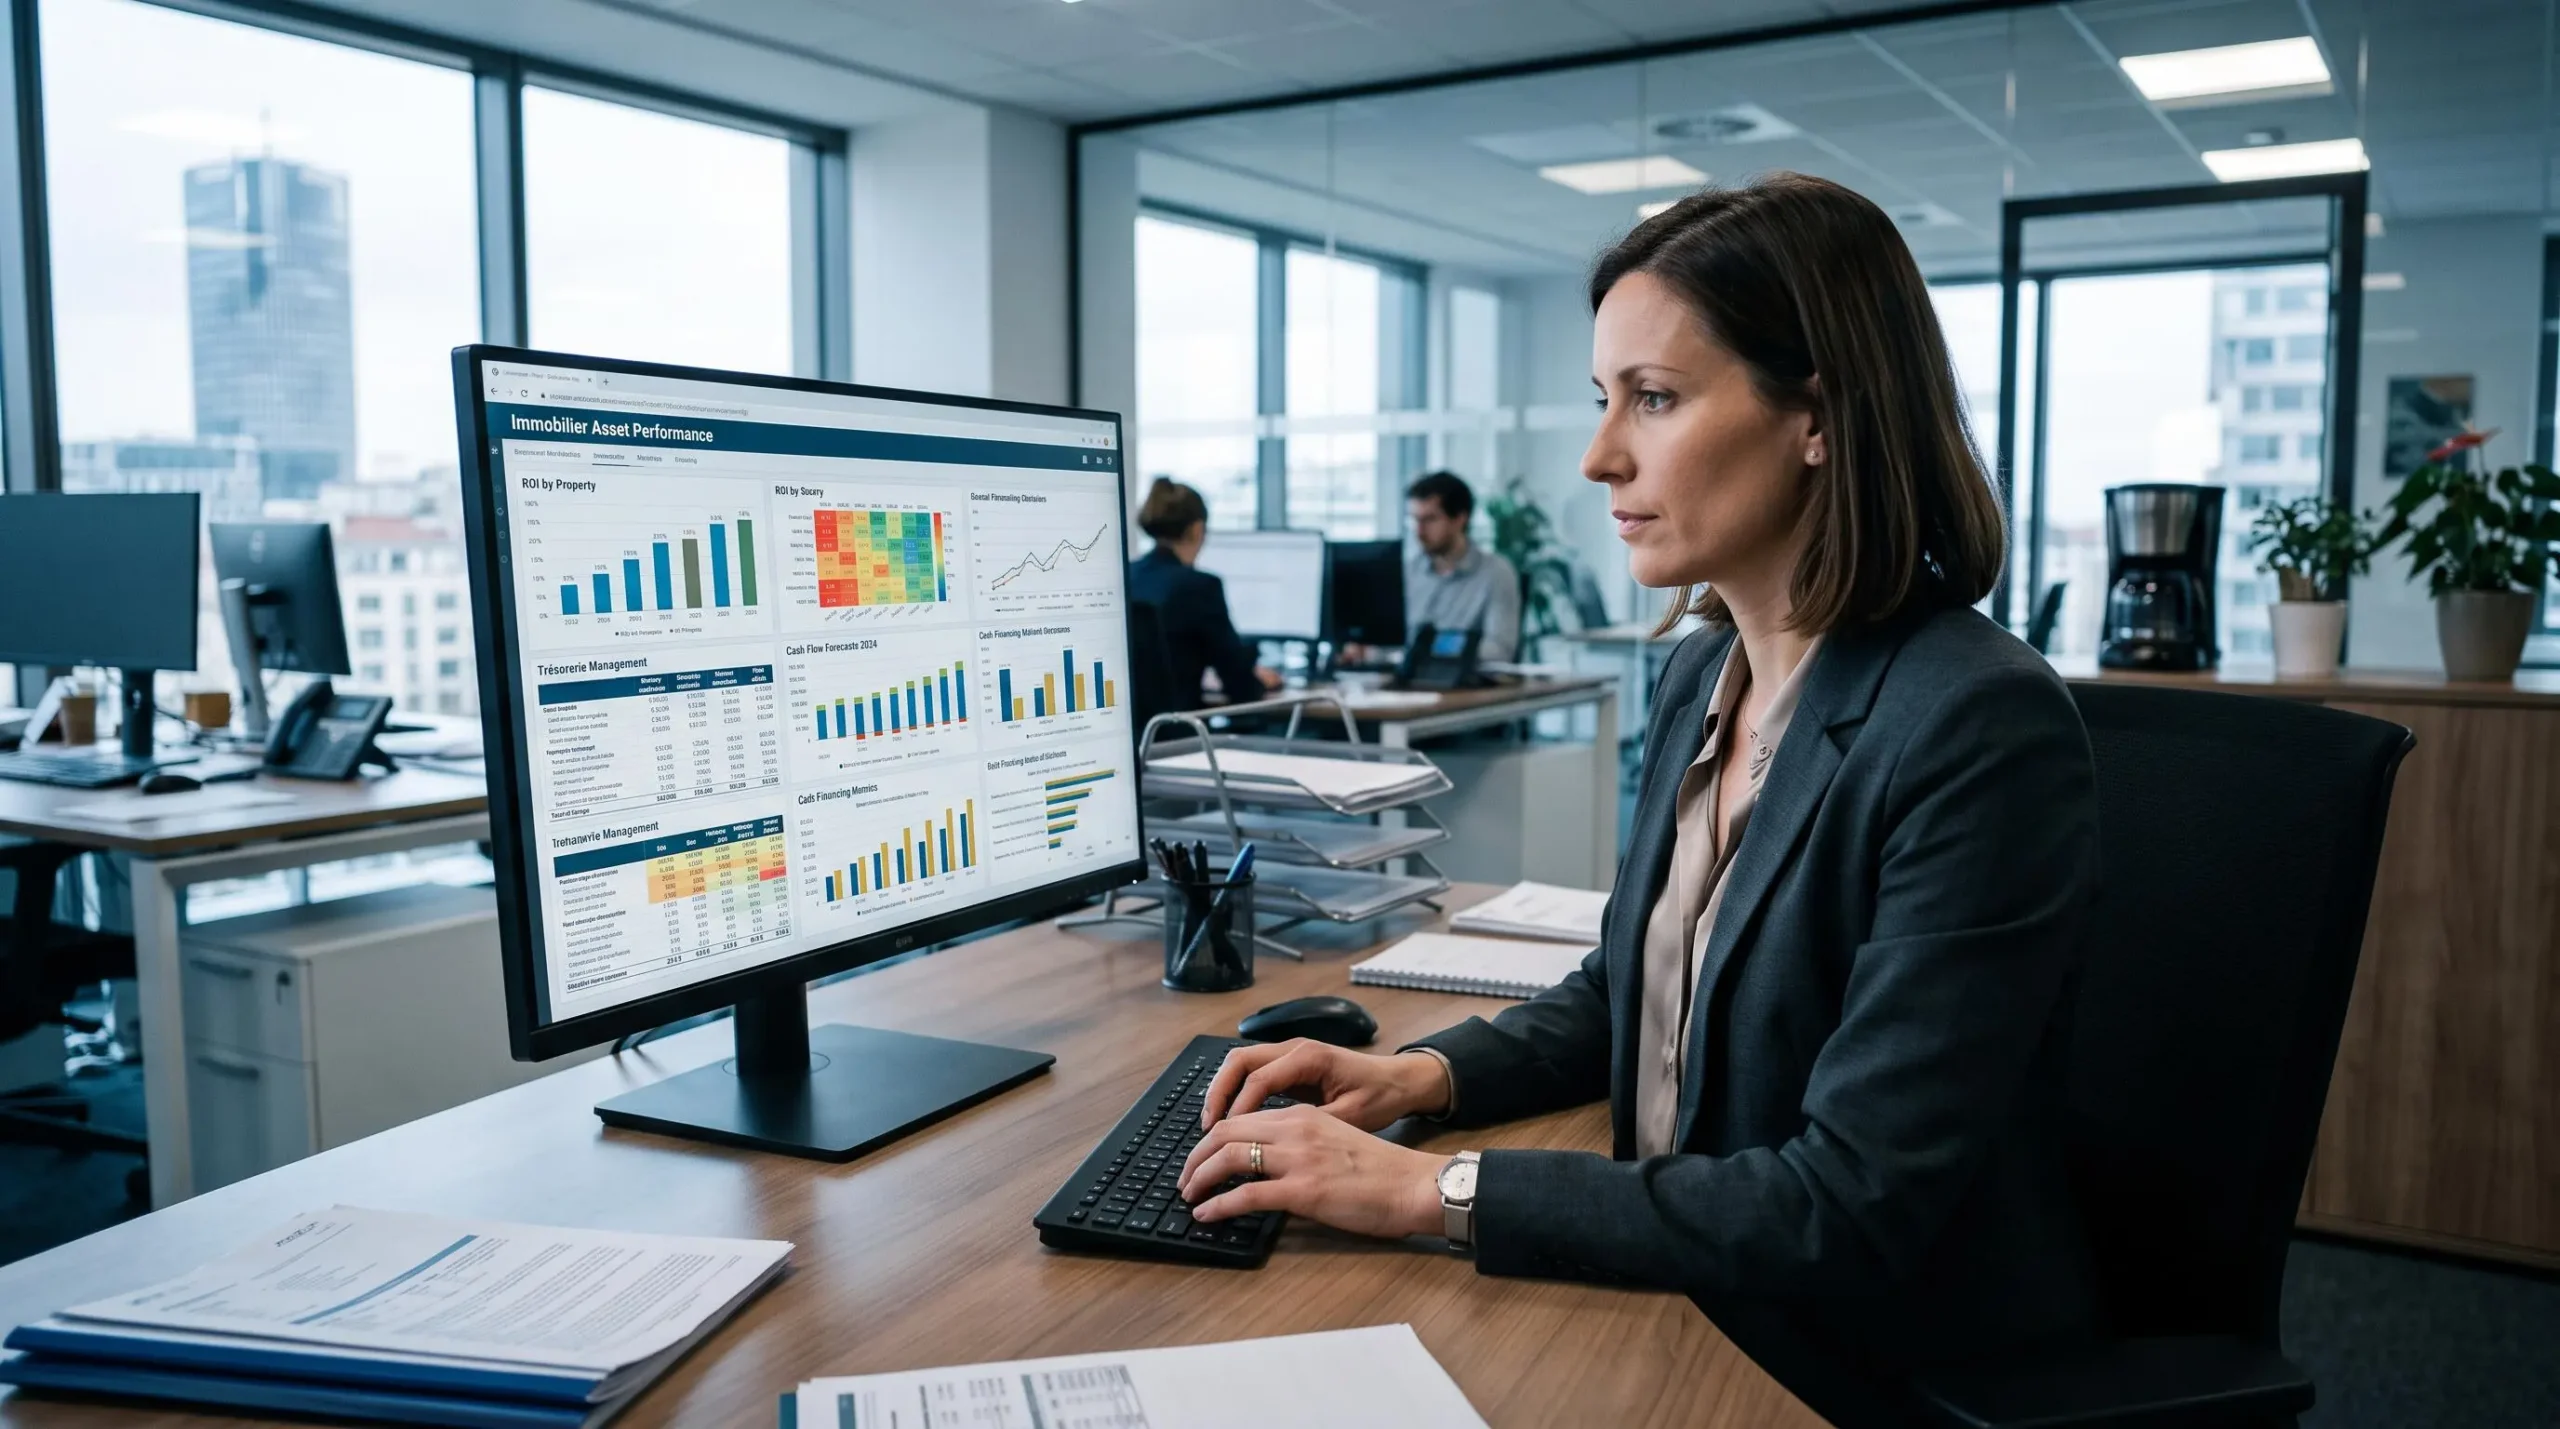
Un suivi des loyers et des relances outillé
Un prestataire spécialisé émet les quittances, suit les encaissements, détecte les retards et déclenche des relances selon un calendrier défini. Vous disposez chaque mois d’un état des impayés et d’un plan d’action, au lieu de découvrir le problème lors de la clôture annuelle.
Une validation professionnelle des documents
Les écritures, déclarations et états de synthèse sont revus par un expert-comptable. Bpifrance Création rappelle qu’une entreprise confiant sa comptabilité à un professionnel doit « obligatoirement s’adresser à un expert-comptable inscrit au tableau de l’Ordre des experts-comptables ». Cette fiche sur le rôle de l’expert-comptable détaille les missions concernées, de la tenue à la surveillance des comptes.
Un reporting analytique par actif
La vraie valeur d’un dispositif spécialisé réside dans sa capacité à produire un reporting analytique : rentabilité par immeuble, taux d’occupation, charges par m², marge nette après fiscalité. Vous arbitrez vos arbitrages de cession ou d’acquisition sur des chiffres consolidés, et non sur une impression globale.
Cas pratique
Un propriétaire détient trois actifs : un plateau de bureaux loué à une PME, deux locaux commerciaux en pied d’immeuble. En interne, il suivait uniquement la trésorerie globale. Après externalisation, le reporting analytique révèle que les bureaux affichent une rentabilité nette supérieure, tandis qu’un des commerces, grevé par des travaux récurrents, dégage une marge réduite. Cette lecture par actif lui permet d’engager une négociation de bail ciblée et d’envisager un arbitrage patrimonial argumenté. Ce scénario est présenté à titre illustratif et ne constitue pas un cas client réel.
Comment choisir une solution d’externalisation adaptée à vos actifs ?
Toutes les offres d’externalisation comptable ne se valent pas pour un propriétaire d’immobilier d’entreprise. Un cabinet généraliste traitera correctement vos obligations légales mais n’apportera pas toujours la finesse d’analyse locative attendue. Quatre critères permettent de trier objectivement les prestataires.
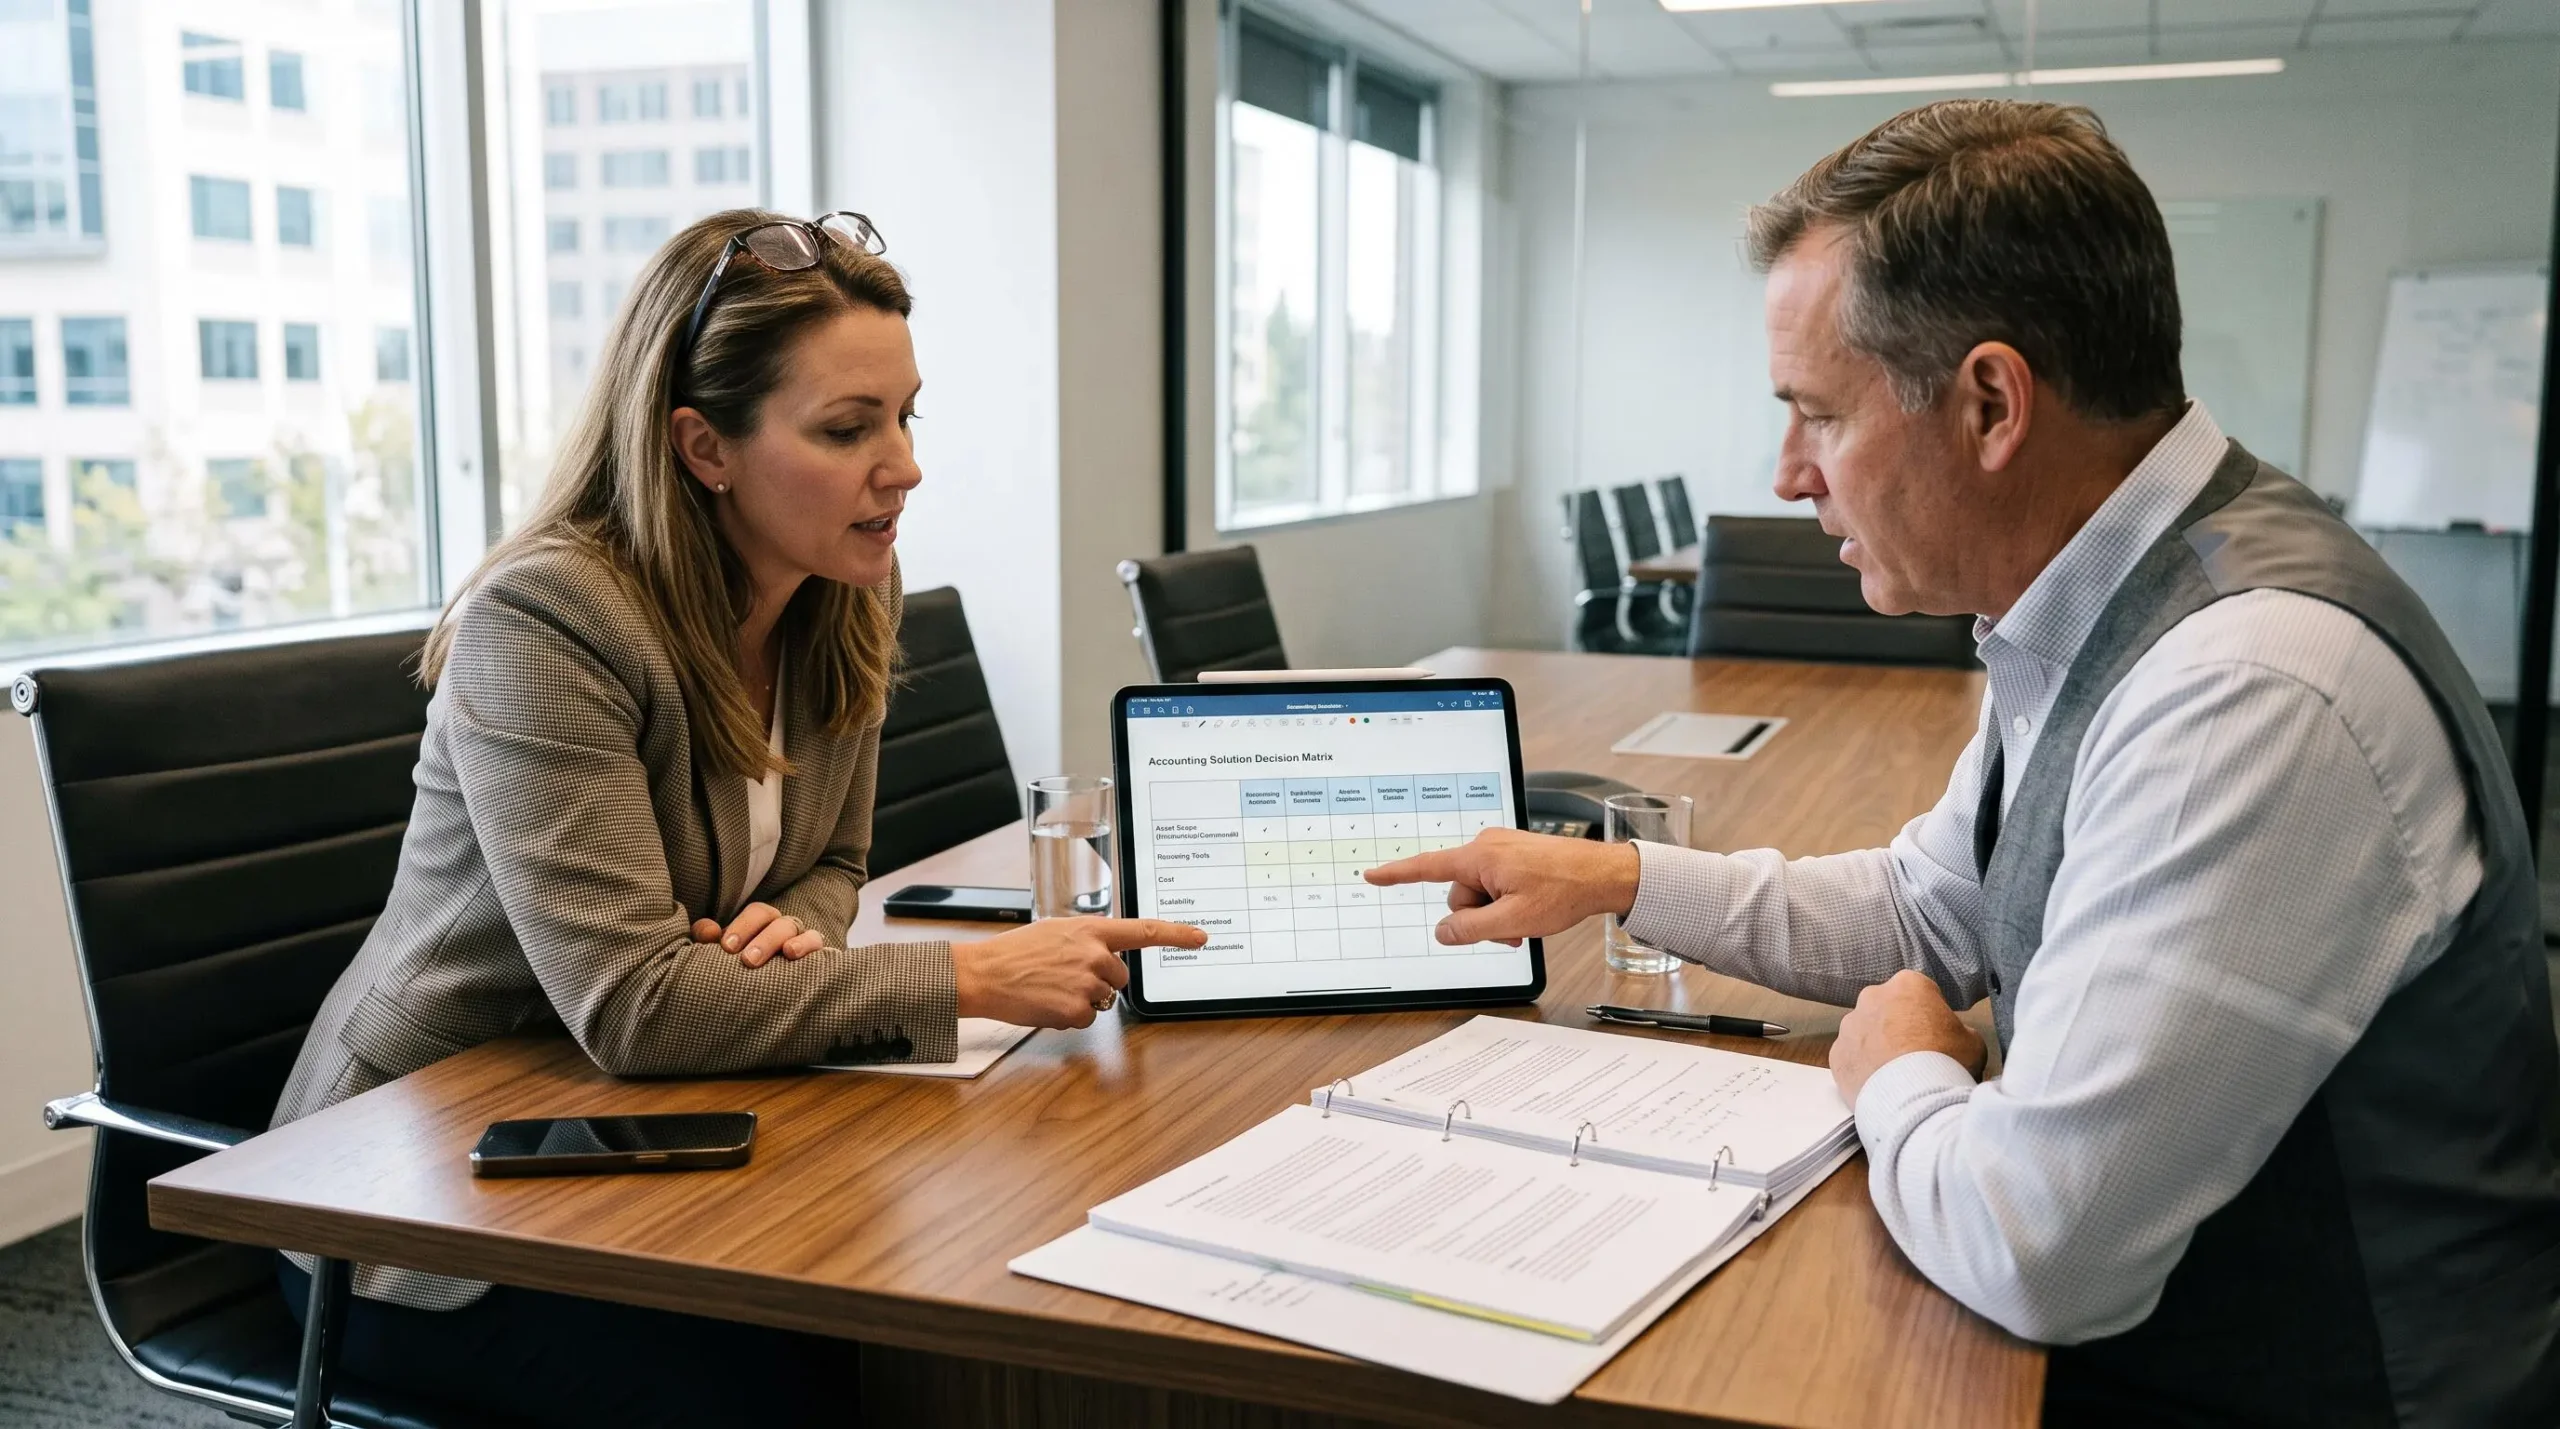
- Vérifier l’expertise immobilièreDemandez des références en bureaux, commerces ou locaux d’activité. Un spécialiste maîtrise les baux commerciaux, la TVA sur loyers et les refacturations de charges.
- Évaluer les outils de reportingExigez une démonstration : suivi des loyers, tableau des impayés, rentabilité par actif, situation de trésorerie consolidée. Un outil opaque limitera votre pilotage.
- Clarifier le périmètre couvertTenue, déclarations fiscales, liasse, relances locataires, gestion des charges : le contrat doit lister précisément ce qui est inclus et ce qui est facturé en sus.
- Comparer coût et bénéfice attenduMettez en regard les honoraires annuels avec le coût d’une pénalité fiscale, d’un impayé prolongé ou du temps que vous y consacrez vous-même.
L’objection du coût tombe souvent dès ce calcul posé noir sur blanc. Quant à la crainte de perdre le contrôle, elle se lève par le contrat de mission et par les accès partagés aux outils : vous conservez la vision complète de vos comptes, en continu, sans en assumer la saisie.
Avantages et limites de l’externalisation spécialisée
- Sécurité juridique d’un professionnel réglementé.
- Suivi mensuel des loyers et des impayés.
- Reporting analytique par actif.
- Temps libéré pour le pilotage patrimonial.
- Honoraires à intégrer dans la rentabilité globale.
- Nécessité de transmettre régulièrement les pièces.
- Qualité variable selon la spécialisation du prestataire.
- Périmètre à bien cadrer dans la lettre de mission.
Quelles obligations comptables et fiscales pour l’immobilier d’entreprise ?
Les obligations varient selon la structure de détention (société, indivision, SCI à l’IS, démembrement) et selon le régime fiscal applicable. Un rappel des grandes catégories permet toutefois de mesurer l’ampleur du travail attendu.
Les obligations comptables
Une société soumise à l’impôt sur les sociétés doit tenir une comptabilité d’engagement complète : journaux, grand livre, balance, bilan, compte de résultat et annexes. Les immobilisations doivent être amorties selon des plans cohérents, les provisions pour gros entretien évaluées, les charges locatives rapprochées des refacturations.
Les obligations fiscales
Elles couvrent notamment la déclaration de résultats, la TVA lorsque les loyers y sont soumis (de plein droit ou sur option), la contribution économique territoriale et, pour certains biens, des taxes spécifiques. L’activité de location nue à usage professionnel relève par exemple de la cotisation foncière des entreprises dès 100 000 € de recettes brutes HT, selon le commentaire fiscal précité.
Pourquoi se référer aux sources officielles
La réglementation évolue régulièrement. Les positions administratives, les seuils et les cas particuliers sont documentés sur les sites de l’administration fiscale, de Légifrance et de l’Ordre des experts-comptables. Pour toute situation spécifique, un échange direct avec un professionnel reste indispensable : cet article présente un cadre général et ne constitue pas un conseil fiscal personnalisé.
Information utile : Les règles fiscales applicables à l’immobilier d’entreprise dépendent de nombreux paramètres (structure, option TVA, nature des biens, régime d’imposition). Les éléments présentés ici ont une valeur pédagogique et doivent être vérifiés au regard de votre situation.
Au-delà de la tenue comptable stricte, le pilotage d’un patrimoine locatif passe aussi par la qualité des processus de facturation et de recouvrement. Pour prolonger la réflexion sur ce volet opérationnel, vous pouvez consulter cette ressource dédiée pour optimiser le cycle de facturation.
Pour approfondir la vision globale du sujet, un article de synthèse revient sur l’importance des services comptables en gestion immobilière, utile pour situer l’externalisation dans une stratégie patrimoniale plus large.
Quels critères vérifier chez un expert-comptable spécialisé en immobilier d’entreprise ?
Vérifiez son inscription à l’Ordre des experts-comptables, ses références en bureaux, commerces et locaux d’activité, la maîtrise des baux commerciaux et de la TVA sur loyers, la qualité de ses outils de reporting et la clarté du périmètre contractuel.
Comment éviter les pénalités fiscales sur des locaux d’activité gérés en interne ?
Tenez un calendrier précis des échéances déclaratives, documentez chaque écriture significative et faites valider régulièrement vos comptes par un professionnel. Une revue annuelle par un expert-comptable réduit considérablement le risque d’omission.
Comment gérer les loyers impayés et la trésorerie de bureaux ou commerces loués ?
Mettez en place un suivi mensuel des encaissements, un calendrier de relances formalisé et un tableau de bord de trésorerie prévisionnelle. Un prestataire spécialisé peut industrialiser ces processus et vous alerter dès les premiers retards.
L’externalisation signifie-t-elle perdre le contrôle de ses comptes ?
Non. Vous conservez la propriété de vos données et un accès permanent aux outils. Le prestataire exécute les traitements, mais les arbitrages de gestion, les validations et les décisions patrimoniales restent de votre ressort.
Confier sa comptabilité immobilière à un expert-comptable spécialisé n’est pas un luxe réservé aux grands patrimoines. C’est un choix de méthode qui remplace une gestion artisanale par un dispositif structuré, auditable et aligné sur vos obligations légales. La prochaine étape concrète consiste à lister vos actifs, à chiffrer le temps que vous consacrez aujourd’hui à leur suivi comptable et à demander deux ou trois propositions détaillées en appliquant la grille de décision présentée plus haut.